KYAとは?決済3社が目指すAIの身元確認の共通化
Ant International・Visa・Mastercardは2026年9月10日、AIの身元確認を相互に認め合うKYAの連携協議開始を発表しました。海外向けECの責任者に向け、減らそうとしている確認の手間、各社の既存の仕組みとの違い、店側に残る購入許可・決済承認の確認を説明します。参照確認日は2026年9月14日です。
海外向けの通販で、人に頼まれて買い物を進める「AIエージェント」から注文が届いたら、店は誰の依頼かを確かめる必要があります。KYAは、こうしたAIの身元や責任の所在を確かめるための枠組みです。決済各社の共通化で減らそうとしている確認の手間と、店側に残る購入・支払いの確認を知ると、自店の導入判断で何を分けて考えるべきかが分かります。[1][3]
参照確認日:2026年9月14日。 Ant International・Mastercard・Visaが連携協議の開始を発表したのは、2026年9月10日です。現時点では共通の考え方を検討する段階であり、三社共通の購入サービスが完成したという発表ではありません。[1]
1. KYAで確かめたいのは「誰のAIか」
KYAは「Know Your Agent」の略です。AIを動かす事業者や依頼者との結び付きを確かめ、その活動の責任をたどれるようにすることが中心にあります。単にAIの名前を表示するだけでなく、そのAIを信用する根拠を確認するための考え方です。[1]
例えば、注文に「買い物支援AI」と書かれていても、その名前だけでは運営会社は分かりません。同じ名前を名乗る別のプログラムかもしれず、実際に購入者から頼まれたのかも別の疑問です。店が確認したいのは、名札の文字ではなく、その名札を信用できる理由です。
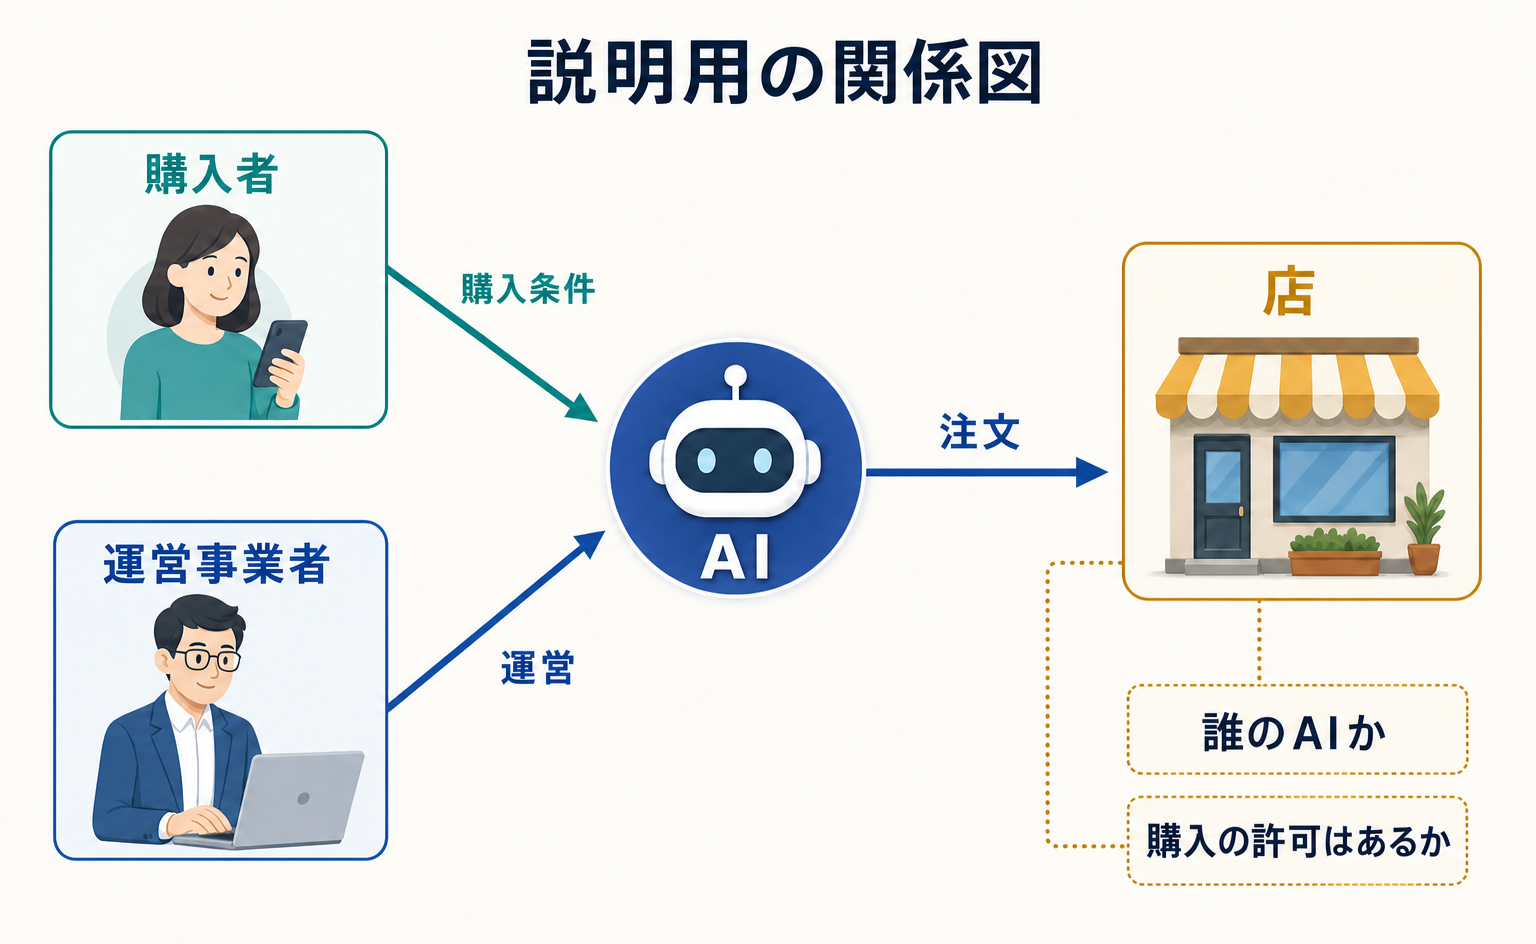
以下では、説明用の架空の買い物を一つ追います。海外の客がAIに「送料・税込み50米ドル以内で、この店の水筒を1本買って」と頼んだとします。水筒は説明用の架空商品で、検討時には自店の販売商品に置き換えて考えます。
この例では、AIが店と商品を見つける経路と、注文を送るための接続は、別に用意されている前提です。KYAだけで商品がAIに掲載されたり、注文受付の仕組みができたりするわけではありません。今回の協議が対象にしているのは、主にAIの受け入れ時の身元確認と、その後も信頼できるかを判断するための共通化です。[1]
購入者は買ってよい条件を決め、運営事業者はAIを動かし、店は注文を受けます。この三者の役割を分けると、「どの会社のAIか分かった」ことと「この購入を客が許可した」ことを混同せずに考えられます。[1][3]
2. 共通化で減らしたいのは、接続先ごとの確認
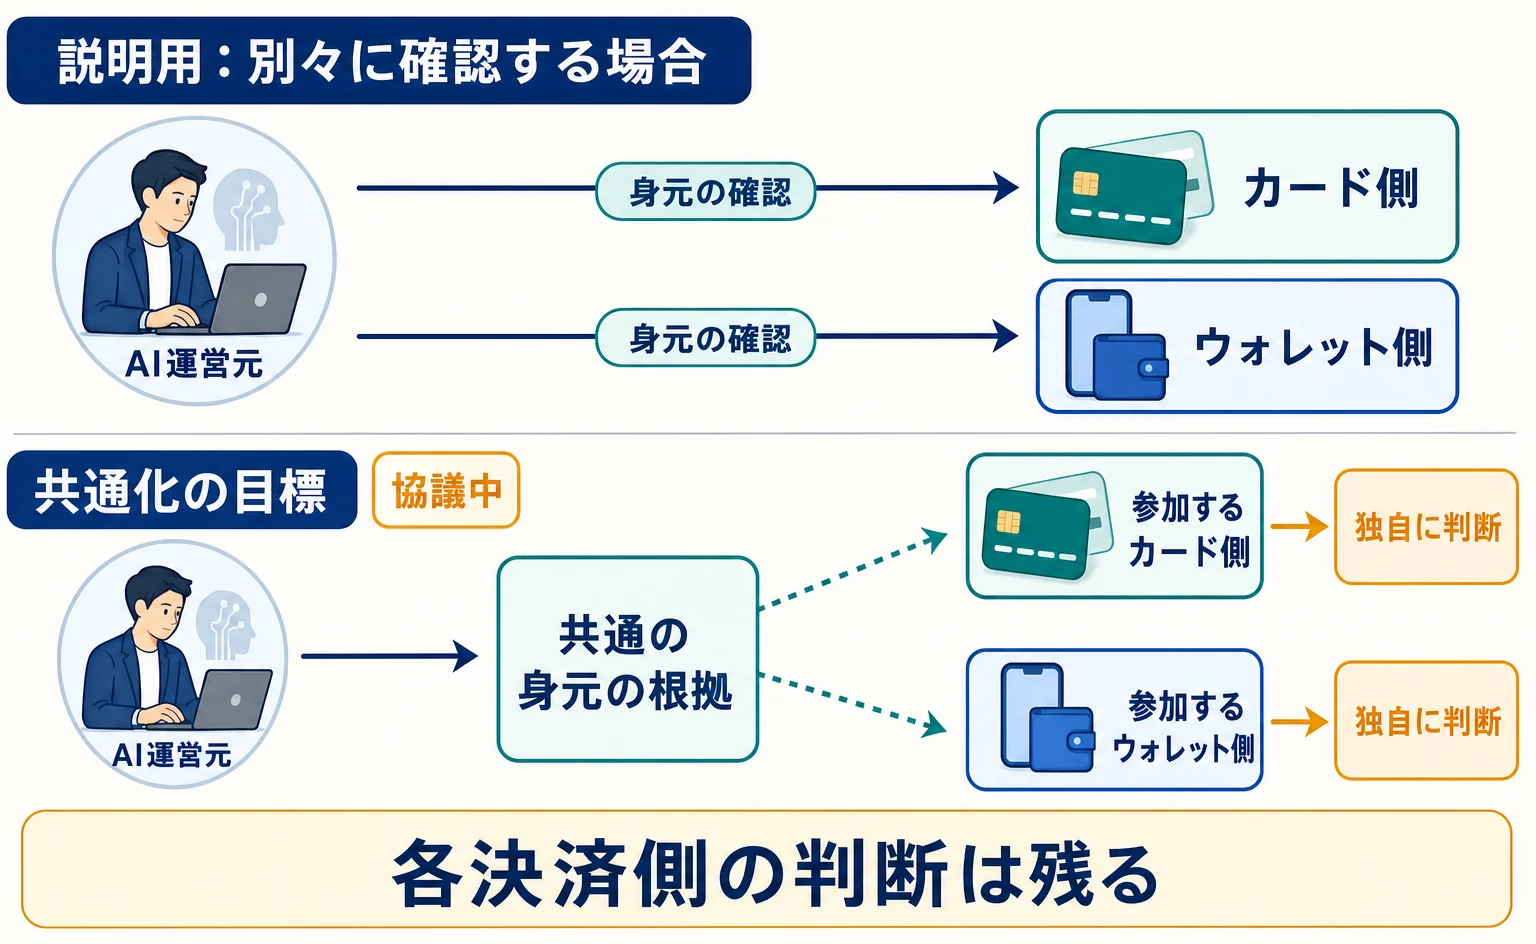
直接、接続作業が軽くなると期待されるのは、AIを提供する会社や、それを受け入れる決済サービスです。同じAIでも接続先ごとに異なる身元確認を求められる構成なら、似た証明を何度も用意する負担が生じます。三社は、信頼の根拠を決済サービスの間で認め合い、この重複を減らすことを目指しています。[1]
水筒を買うAIが、カードによる支払いと、スマートフォンのアプリなどから支払うデジタルウォレットの両方に対応する場面を考えます。これは共通化の前後を理解するための例です。カード側とウォレット側が別々の方法でAIの運営元を確かめる場合、AIを提供する会社には、それぞれに合わせた準備が残ります。
共通化が実現すれば、参加する決済サービスが認める身元の根拠を使い、同じ説明や確認を繰り返す負担を減らせる可能性があります。ただし、これは三社が目指す状態です。一度共通の登録を済ませれば、すべてのカードやウォレットで取引できると発表されたわけではありません。[1]
協議では、運営元などをたどれること、AIに求める安全性や行動の条件をそろえること、取引の様子も継続して評価することが検討の柱です。登録時に身元が分かっただけで、その後のすべての行動を信用する方向ではありません。[1]
店にとっての検討価値は、支払い手段が増えても、AIの身元を判断する材料のばらつきが小さくなる可能性にあります。一方、店の導入費用がどれだけ下がるか、確認作業が何時間減るかという成果は、この発表からは分かりません。費用削減や提供開始の早期化は、協議が目指す利点として読む必要があります。[1]
3. 各社の仕組みと、今回の協議は別です
三社は、何もないところから同じ仕組みを作り始めたわけではありません。9月10日の発表は、各社が先行して展開した三つの仕組みを挙げ、その上で共通の考え方を探るとしています。[1]
VisaのTAPは、店に届くAIの通信を確かめる仕組み
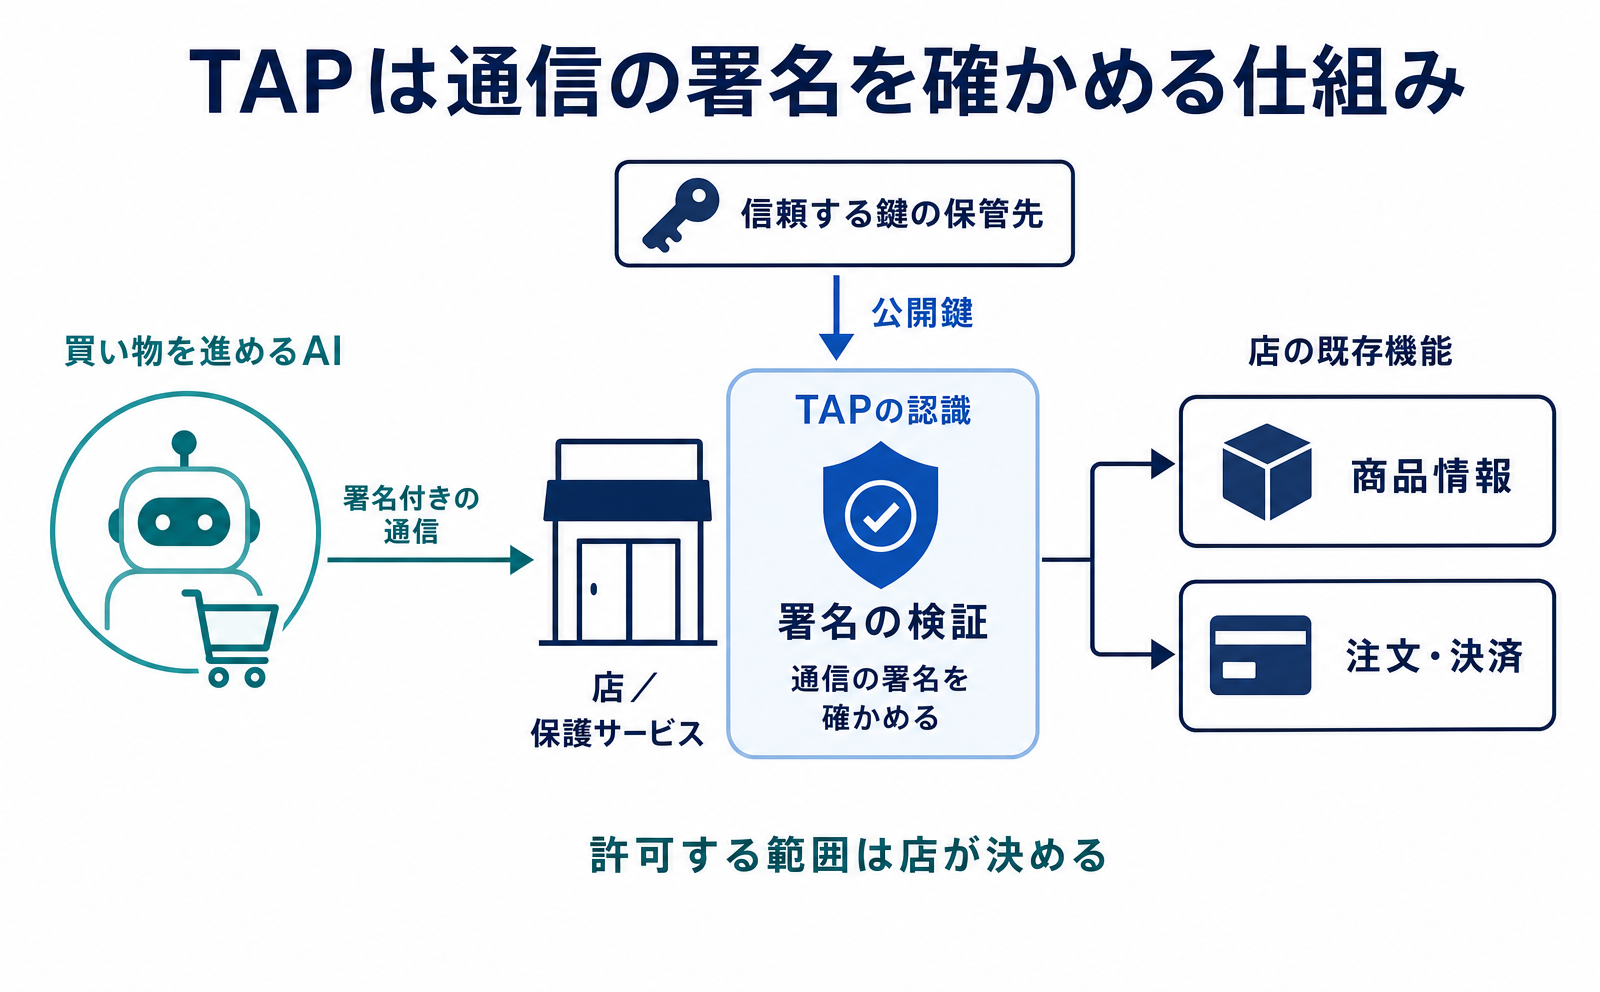
VisaのTrusted Agent Protocol(TAP)は、店が信頼できる買い物用AIからの通信を見分けるための仕組みです。通信には、送信元や内容の改ざんを確認する電子的な証拠である「署名」を使います。公開ページでは、署名を特定の店と目的に結び付け、有効な時間を限定する考え方が説明されています。[3]
水筒の例なら、AI側が店に、商品情報を取得したいのか、購入したいのかを示します。店側は署名を検証し、その通信の根拠と内容を確かめます。Visaは店向けに、署名の確認に使うデータである「鍵」の取得や、受け取った情報の扱いを説明する資料を案内しています。[3]
これは役割を理解するための説明であり、そのまま実装できる通信手順ではありません。VisaのTAP案内ページ(開発・展開中、地域条件あり)には、店向け資料と動作の参考になるサンプルコードへの案内があります。ただし同ページは、製品が開発・展開中で、すべての市場では利用できない可能性も明記しています。[3]
MastercardのVerifiable Intentは、利用者の意図を扱う仕組み
Mastercard Verifiable Intentは、9月10日の発表で、利用者の意図や同意に沿った行動を支える仕組みとして紹介されています。水筒の例では、「このAIは誰か」に加えて、「客はどの購入を認めたのか」という疑問に関係します。[1]
ただし、本稿で参照した資料には、Verifiable Intentの詳しい通信仕様や店向けの設定手順は含まれていません。そのため、本人の許可をどの項目で渡すかなどを、三社共通の仕様として説明することはできません。
AntのAMPは、モバイル決済向けの仕組み
Ant Internationalは、2026年4月28日にAgentic Mobile Protocol(AMP)の公開を発表しました。デジタルウォレットなどにAIによる支払いを組み込むための仕組みです。ここでのAMPは、Googleの高速モバイルページを指すAMPとは別のものです。[2]
Ant InternationalのAMP発表は、プログラムの公開に加え、AIの身元や許された能力を確認するKYAの仕組みを説明しています。リスクに応じてAIにどこまで任せるかを調整する考え方も含まれています。一方、発表にはウォレットの連携先と実装を進める記述があり、すべてのウォレットで直ちに利用できるという意味ではありません。[2]
三つを比べると、既存の仕組みで何を確認するかと、他社も同じ確認の根拠を認めるかは、別に確かめる必要があります。TAPを使えることだけで、将来の三社共通KYAにも接続済みとは判断できません。[1][3]
4. 水筒1本の注文で、店に残る確認を追う
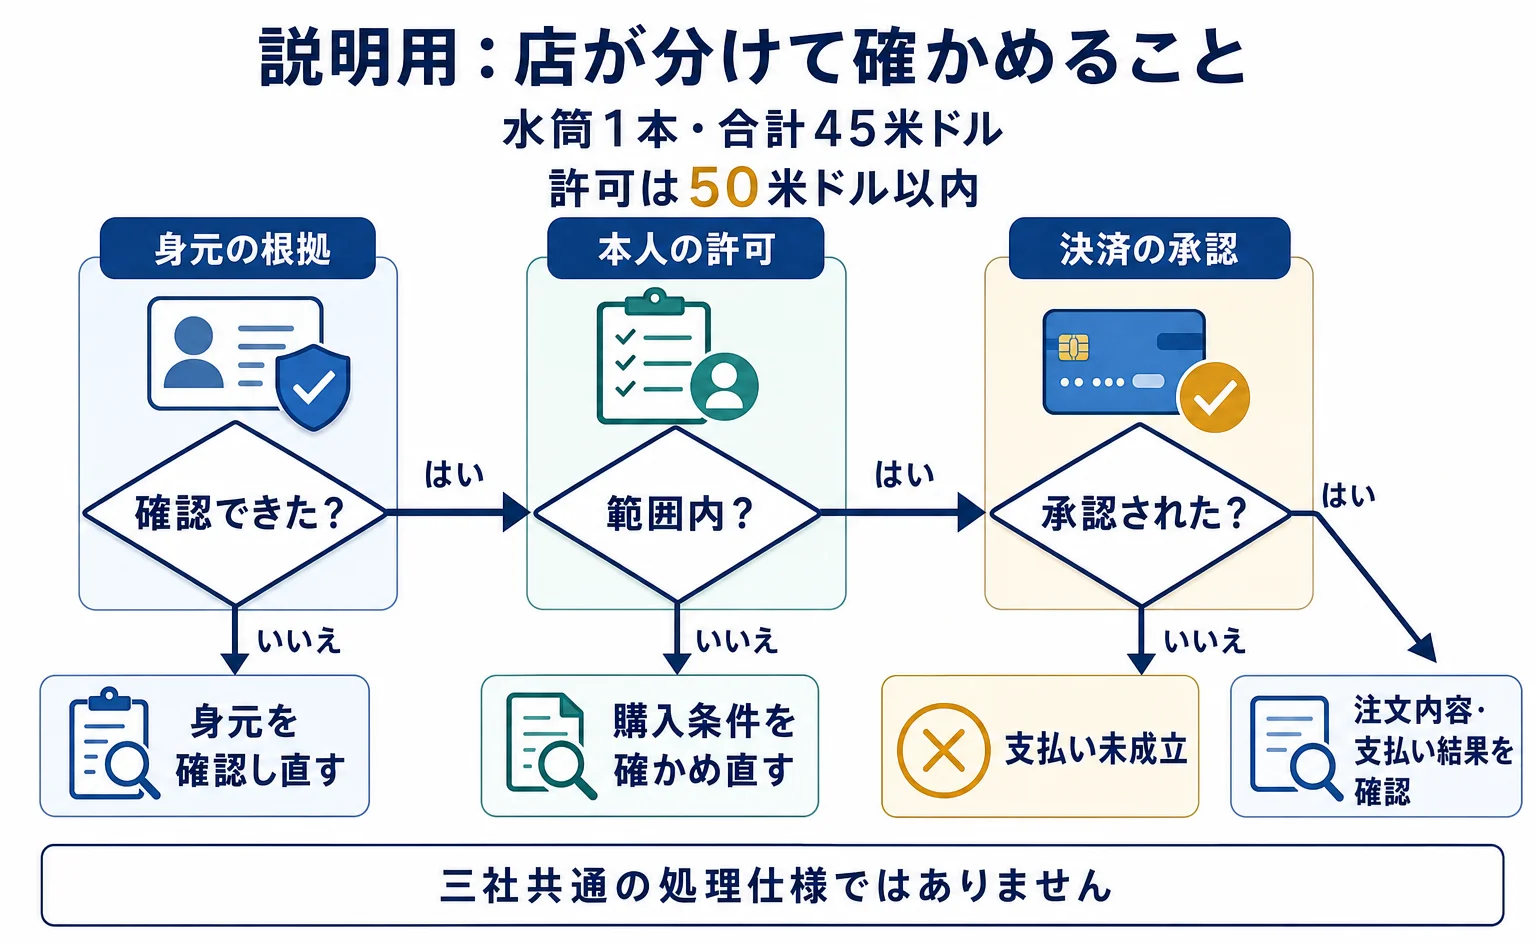
ここからは、共通化が実現した場合を考える説明用の流れです。三社共通の処理仕様ではなく、店が混同せずに確かめたい事柄を並べています。AIの身元を信用できても、購入条件と支払いの確認は残ります。[1][3]
まず、注文を出したAIの身元を確かめる
水筒の注文を受けた店が知りたいのは、AIの情報から運営事業者や依頼者をたどれるかです。共通化の狙いは、この判断に使う根拠を接続先ごとに作り直す負担を減らすことです。店に届いた名前を無条件に信用する仕組みではありません。[1]
また、身元の根拠を共有できても、各決済サービスの確認や判断は維持する前提です。ある参加先がそのAIを認めたことを理由に、別の参加先の判断まで自動的に通るとは考えられません。[1]
次に、客が許可した購入条件と照らす
説明用の金額として、水筒1本が40米ドル、送料と税の合計が5米ドルだったとします。注文総額は45米ドルなので、客が指定した「送料・税込み50米ドル以内」という条件には収まります。ここで照らすのは商品価格だけではなく、支払い総額と数量です。
数量が2本に変われば、商品代だけで80米ドルとなり、最初の依頼から外れます。必要なのは、AIの運営元をもう一度証明することではなく、変更後の条件で買ってよいかの確認です。本人の許可をどのような記録で受け渡すかについて、今回の発表で三社共通の方法が決まったわけではありません。[1]
最後に、支払いが承認されたかを確かめる
45米ドルの注文が客の許可した範囲でも、支払いが認められるかは別です。AIの身元を確認できたという結果を、残高や利用可能額などの確認を含む決済承認の代わりには扱えません。これは、各決済サービスの独自の検証・判断を残すという発表の前提からも、分けて考える必要があります。[1]
店側は、注文の内容と支払いの結果を別々に確認する立場です。信頼できるAIだと分かっただけで、45米ドルの支払いまで完了したことにはなりません。KYAの共通化を検討するときは、「確認できた身元」「許可された購入」「承認された支払い」を同じ結果として扱わないことが大切です。[1][3]
5. 今の導入判断で、決まったことと未確定を分ける
確認できたのは、三社が身元確認の共通化に向けた協議を始めたことです。 9月10日の公式発表には、シンガポールでAIの検証やリスク管理の共通化を進める協働も含まれます。ただし、日本の店に向けた提供開始の告知ではありません。[1]
本稿で参照した3資料だけでは、サービス同士がデータをやり取りする窓口である「API」の三社共通仕様は確認できません。共通枠組みに参加する店向けの申込経路も確認できていません。これは利用経路が存在しないという断定ではなく、この記事から申請や実装を案内できる範囲の限界です。[1][2][3]
海外向けECの導入判断では、次の三点を別々の判断材料として扱えます。いずれも、今回の協議開始だけでは答えが確定しない項目です。
| 判断したいこと | 今回の資料から分かる範囲 |
|---|---|
| 利用中の決済サービスで、どのAIを受け入れられるか | 共通化の狙いは分かりますが、三社共通の参加対象一覧は確認できません。[1] |
| 日本の店が、どの国の客から注文を受けられるか | TAPには地域の案内がありますが、全市場での提供を保証していません。日本のすべての店が使えるとは判断できません。[3] |
| 問題が起きたとき、誰が調査や補償を担うか | 活動の責任をたどれることは協議の柱ですが、三社共通の補償条件や責任分担までは確認できません。[1] |
複数の決済手段でAI注文を受けたい店には、接続先ごとの身元確認の重複が減る可能性があります。一方、販売開始の判断には、利用する決済サービスが実際に受け入れるAI、対象地域、購入許可の確認方法、支払い結果の受け取り方が必要です。共通化の協議開始を、それらの条件が満たされた証拠には使わない、というのが現時点の判断になります。[1][3]
本稿は公開資料に基づく仕組みの解説です。実アカウントでの設定、外部サービスへの接続、署名の検証、実際の注文・決済は確認していません。
よくある質問
- Q. KYAの共通化は、誰のどんな手間を減らすのですか?
- 主にAIを提供する会社や決済サービスが、接続先ごとに重複して行うAIの受け入れ・身元確認の負担を減らすことを目指しています。店側にも確認材料のばらつきが小さくなる可能性がありますが、削減効果が実証されたという発表ではありません。[1]
- Q. 三社共通の仕組みは、もう完成していますか?
- 2026年9月10日の発表は、共通の考え方を検討する連携協議の開始です。本稿で参照した資料からは、三社共通のAPI仕様や店向けの申込経路は確認できません。[1][2][3]
- Q. AIの身元が確認できれば、支払いも承認されたことになりますか?
- なりません。AIの身元、購入者が許可した条件、決済の承認は別の確認です。残高や利用可能額などを含む支払い側の判断を、AIの身元確認で代替することはできません。今回の協議も、各決済サービスの独自の検証・判断を維持する前提です。[1]
- Q. Ant InternationalのAMPは、Googleの高速モバイルページと同じですか?
- 別のものです。この記事のAMPはAgentic Mobile Protocolの略で、デジタルウォレットなどのモバイルサービスにAIによる支払いを組み込むための仕組みです。Ant Internationalが公開を発表した日は2026年4月28日です。[2]
- Q. 日本の店でも、すぐに利用できますか?
- 三社共通KYAについて、日本の店がすぐに申し込める経路は参照資料から確認できません。VisaのTAPには地域の案内がありますが、開発・展開中で、すべての市場で利用できるとは限らないと明記されています。[1][3]
出典・参考データ
- [1] Ant International, Mastercard and Visa Initiate Collaboration on Know-Your-Agent Interoperability to Scale Agentic Commerce (Ant International) — 取得 2026-09-14
- [2] Ant International Launches Open-Sourced Agentic Mobile Protocol to Drive AI Commerce (Ant International) — 取得 2026-09-14
- [3] Trusted Agent Protocol (Visa) — 取得 2026-09-14
この記事を書いた人
水島 翔吾株式会社kairos 代表取締役 / AgentSignal 開発者
AI クローラー・AI 流入計測と AIO 診断ツール AgentSignal を開発。実測データを元に AI 検索時代の計測と対策を書いています。
関連記事
AIによる販売・予約
Visa TAPとは?AIによる買い物を店が見分ける仕組み
Visa TAPは、買い物を進めるAIの署名を店が検証する仕組みです。署名ヘッダの項目、商品閲覧から購入までの認識の流れ、本人の許可や決済成功との違いを解説します。2026年9月10日時点の提供資料に基づき、日本での利用条件や仕様例の未確認点も示します。
公開
AIによる販売・予約
Mastercard Agent Payとは?AIの支払いと店の役割
Mastercard Agent Payは、AIが本人の許可に沿って支払うための仕組みです。商品掲載との違い、登録されたAI・ネットワークトークン・店の決済会社の役割、Agent Pay for Machines(AP4M)との関係を解説します。2026年9月10日時点の公式資料に基づき、日本の店舗向けに未確認の利用条件も示します。
公開
AIによる販売・予約
AP2とは?AIが商品を探して注文するまでをデータで解説
AP2は、AIの注文が本人の許可どおりかを確かめる共通ルールです。店のAPI確認、商品検索、送料込みの合計、購入の許可、決済、注文結果まで、同じ商品IDと金額で追います。ECサイトのメリットと2026年9月10日時点の公開仕様・開発中の範囲も説明します。
公開